(来源:智汇大叔)
2026年9月18日,国家外汇管理局深圳市分局对深圳半岛城邦房地产开发有限公司作出处罚,因逃汇行为罚款1684.26万元(深外管检〔2026〕37号)。
处罚所依据的规定包括《资本项目外汇业务指引(2020年版)》第6.11节,涉及境内直接投资利润汇出;该指引已于2024年5月6日被2024年版取代,处罚注明“从旧兼从轻”,现行对应条款主要为第7.12节。
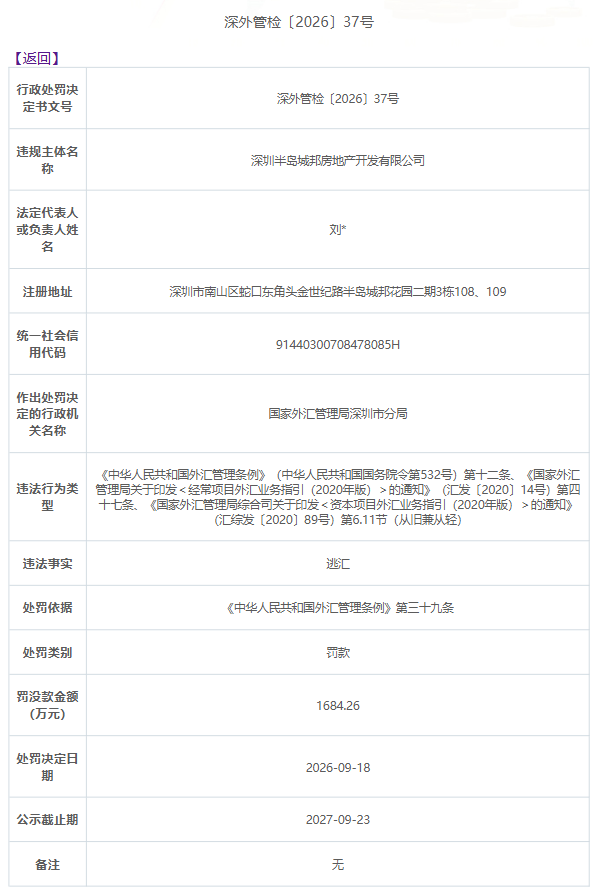
公开信息未披露具体交易与违法方式,不能据此认定该企业虚构利润或违规分红,但案例提示:向境外股东汇出利润,绝非银行办一笔汇款那么简单。
一、余额、利润与汇出:三个不同的概念
有一家由香港公司持股的境内企业,账上有3000万元现金,香港母公司需要资金,希望其分红800万元,这里存在两个误区。
误区一:有现金 = 有可分配利润。
假设公司累计未弥补亏损1200万元,当年税后利润800万元。这800万元须先用于弥补亏损,仍有400万元亏损未补,当年利润无从分配。按照《公司法》,利润分配须先弥补亏损、提取法定公积金,并遵循法律和公司章程的规定。
现金说明企业有支付能力,可分配利润才是分红的来源,二者不能混同。
误区二:有可分配利润可以立即汇出。
依据2024年版指引第7.12节,银行办理利润汇出时,通常审核以下材料:
与本次汇出相关的书面申请
股东会或董事会的利润分配决议等文件
企业经审计的财务报表
按规定需提交的税务凭证
银行还会关注以前年度亏损的弥补情况、可供分配利润以及拟汇出金额是否合理。
因此,分红能否落地,取决于三个问题:有没有利润可分,是否依法完成分配,是否满足汇出的办理条件。
二、境外资金安排的三类风险
互联网实盘杠杆平台境内资金充裕而境外资金告急,看似矛盾,却是跨境架构中常见的错配。这种错配通常在三类场景中暴露出来。
其一,境外融资到期,境内资金无法及时支持偿还。 不少集团通过香港公司或其他境外平台融资,经营资产和现金流却集中在境内。贷款到期时,若原计划依靠境内公司分红还款,而境内公司暂不具备利润分配条件,便会出现境内资金充足、境外偿债资金不足的局面,直接影响集团履约。
其二,境外投资已经确定,资金来源尚未落实。 企业通过境外平台开展投资或并购,须按交易约定支付价款。若前期只关注交易机会,未核实境外资金来源和跨境支付条件,付款时才发现资金无法按计划到位,交易进度将受影响,甚至可能引发违约风险。

其三,股东分红或退出,受制于资金安排不足。 境外股东取得经营收益,或通过股权转让、减资等方式退出投资,相关资金支付都须具备合法基础,并履行公司、税务及外汇管理等适用程序。若企业事先未梳理利润分配能力、历史财务情况和相关交易安排,股东收益分配或资本退出计划就可能被迫延后。
三、跨境资金安排前的自查要点
若未来一年有境外分红、融资偿还或股东退出计划,建议提前完成一次结构自查:
1. 核实真实的分配能力。 不能只看账户余额或当年盈利,应结合审计报表,核查累计未分配利润、历史亏损和法定公积金,算出实际可分配金额。
2. 核对资料一致性。 境外股东身份、持股情况、外汇登记信息、分配决议、审计报表和税务资料,应能相互印证。
元股证券:ygzq.hk3. 明确境外需求的金额与时点。 弄清境外公司何时需要多少资金,计划依靠哪些合法来源,准备时间是否充足。
4. 梳理历史资金往来。 对集团内部的债权债务、关联交易和过往跨境付款,核实其真实性与程序是否完备。
半岛城邦案的公开信息有限,但其所涉利润汇出规则提示企业:境外股东能否取得境内利润,取决于可分配利润、分配程序与汇出材料是否齐备,而非账户余额。资金安排宜在需求形成之前完成,方可从容应对。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:郭建 杠杆交易风险
元股证券证券交易提示:本文来自互联网,不代表本网站观点。